Reinforcement Learning in Economics and Finance
arxiv.orgCharpentier, Arthur, Romuald Elie, and Carl Remlinger. Computational Economics (2021): 1-38
- Published
- Mar 22, 2020
- Authors
- 3
DUCKQUANT / THE QUANT & AI DIRECTORY
1,058 resources, ranked by in-directory PageRank
Charpentier, Arthur, Romuald Elie, and Carl Remlinger. Computational Economics (2021): 1-38
. Thomas Spooner, John Fearnley, Rahul Savani, Andreas Koukorinis. AAMAS2018 Conference Proceedings
Huang, Chien Yi. arXiv preprint arXiv:1807.02787 (2018)
Li, Yuxi. arXiv preprint arXiv:1701.07274 (2017)
Publication: The FinBen: An Holistic Financial Benchmark for Large Language Models. Published Feb 20, 2024.
Publication: The New Quant: A Survey of Large Language Models in Financial Prediction and Trading. Published Oct 7, 2025.
Publication: A Survey of Financial AI: Architectures, Advances and Open Challenges. Published Nov 1, 2024.
Download Perspective, a mindful journal by Blinky on the App Store. See screenshots, ratings and reviews, user tips, and more apps like Perspective, a…
Mood tracking mobile application, personal diary and mood charting tool for iPhone and Android. Understand yourself better and take better control of your life…
interface to Wharton Research Data Services for academic financial research
Publication: NISP: Pruning Networks using Neuron Importance Score Propagation. Published Nov 16, 2017.
Publication: Model compression via distillation and quantization. Published Feb 15, 2018.
Publication: Deep Compression: Compressing Deep Neural Networks with Pruning, Trained Quantization and Huffman Coding. Published Oct 1, 2015.
Publication: Flexible Network Binarization with Layer-wise Priority. Published Sep 13, 2017.
Publication: BinaryConnect: Training Deep Neural Networks with binary weights during propagations. Published Nov 2, 2015.
Publication: DoReFa-Net: Training Low Bitwidth Convolutional Neural Networks with Low Bitwidth Gradients. Published Jun 20, 2016.
Publication: Accumulation Bit-Width Scaling For Ultra-Low Precision Training Of Deep Networks. Published Jan 19, 2019.
Publication: WRPN: Wide Reduced-Precision Networks. Published Sep 4, 2017.
Publication: Ternary Weight Networks. Published May 16, 2016.
Publication: XNOR-Net: ImageNet Classification Using Binary Convolutional Neural Networks. Published Mar 16, 2016.
Publication: Data-Free Quantization Through Weight Equalization and Bias Correction. Published Jun 11, 2019.
Publication: Per-Tensor Fixed-Point Quantization of the Back-Propagation Algorithm. Published Dec 31, 2018.
Publication: Bi-Real Net: Enhancing the Performance of 1-bit CNNs With Improved Representational Capability and Advanced Training Algorithm. Published Aug 1, 2018.
Publication: Widening and Squeezing: Towards Accurate and Efficient QNNs. Published Feb 3, 2020.
Publication: Self-Binarizing Networks. Published Feb 2, 2019.
Publication: Network Pruning via Transformable Architecture Search. Published May 23, 2019.
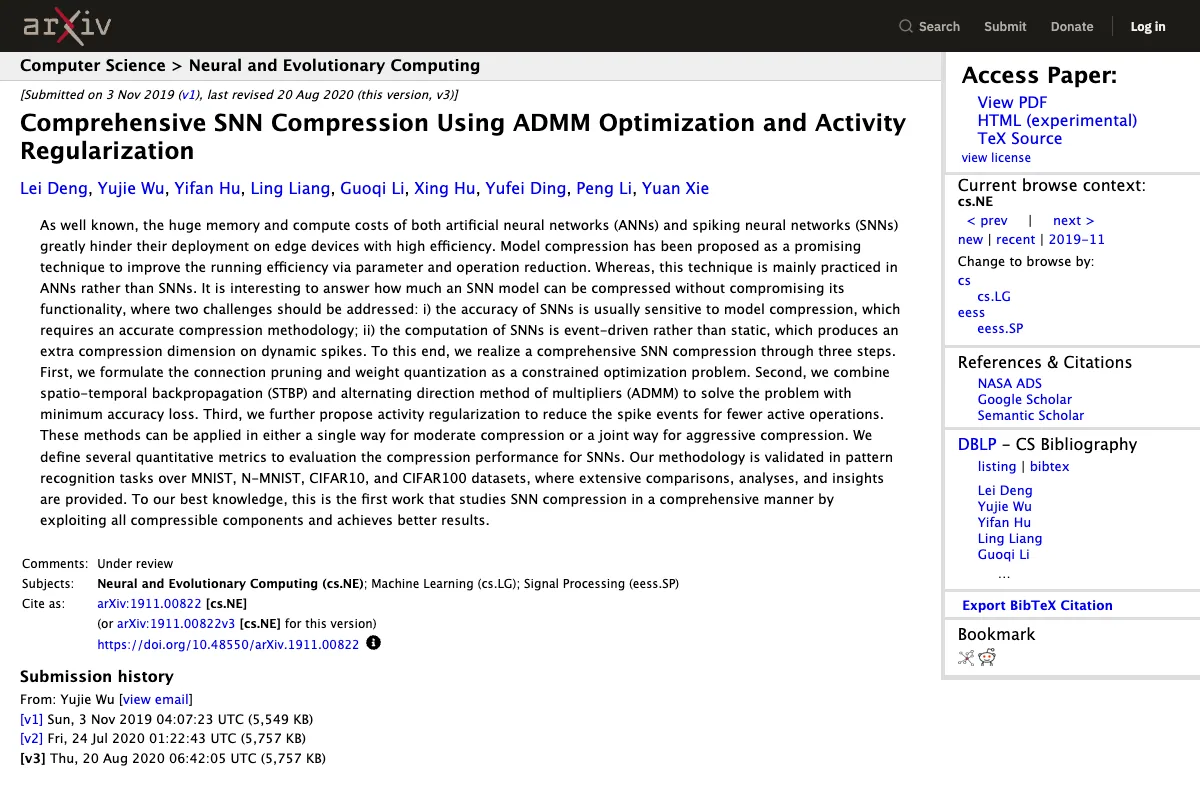
Publication: Comprehensive SNN Compression Using ADMM Optimization and Activity Regularization. Published Nov 3, 2019.
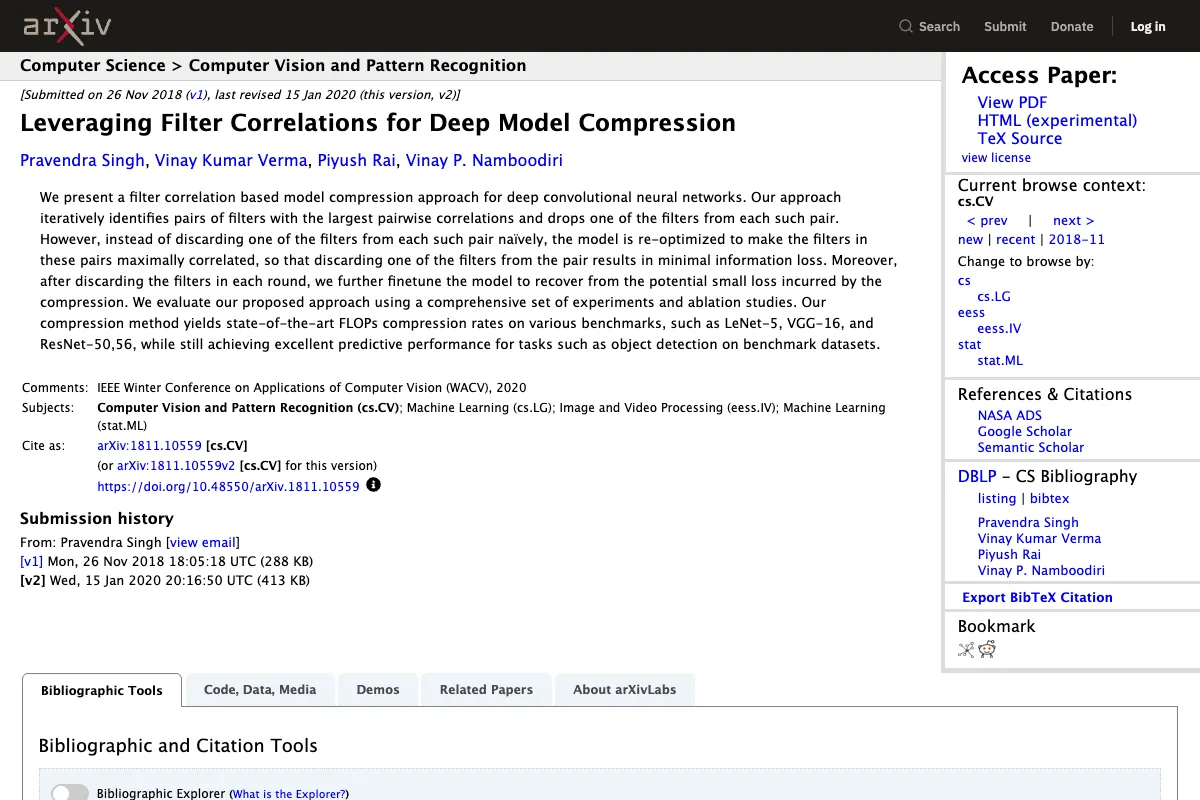
Publication: Leveraging Filter Correlations for Deep Model Compression. Published Nov 26, 2018.
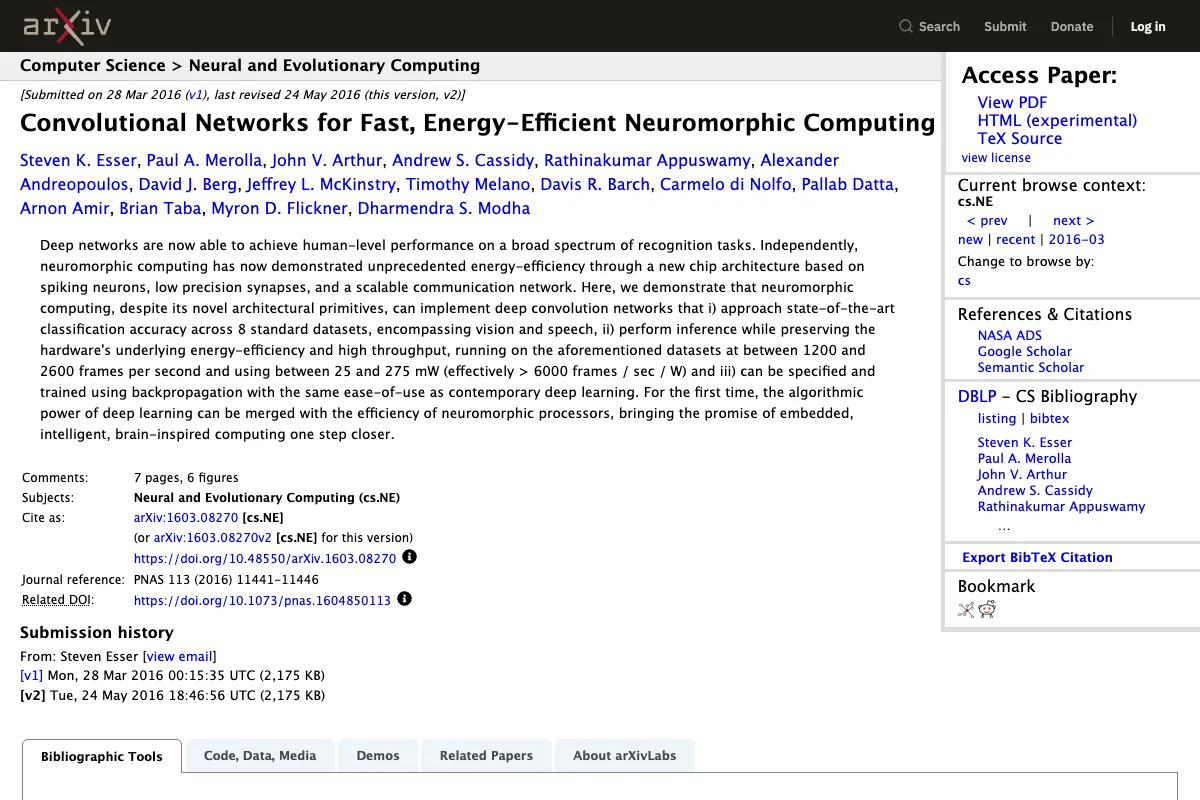
Publication: Convolutional Networks for Fast, Energy-Efficient Neuromorphic Computing. Published Mar 28, 2016.
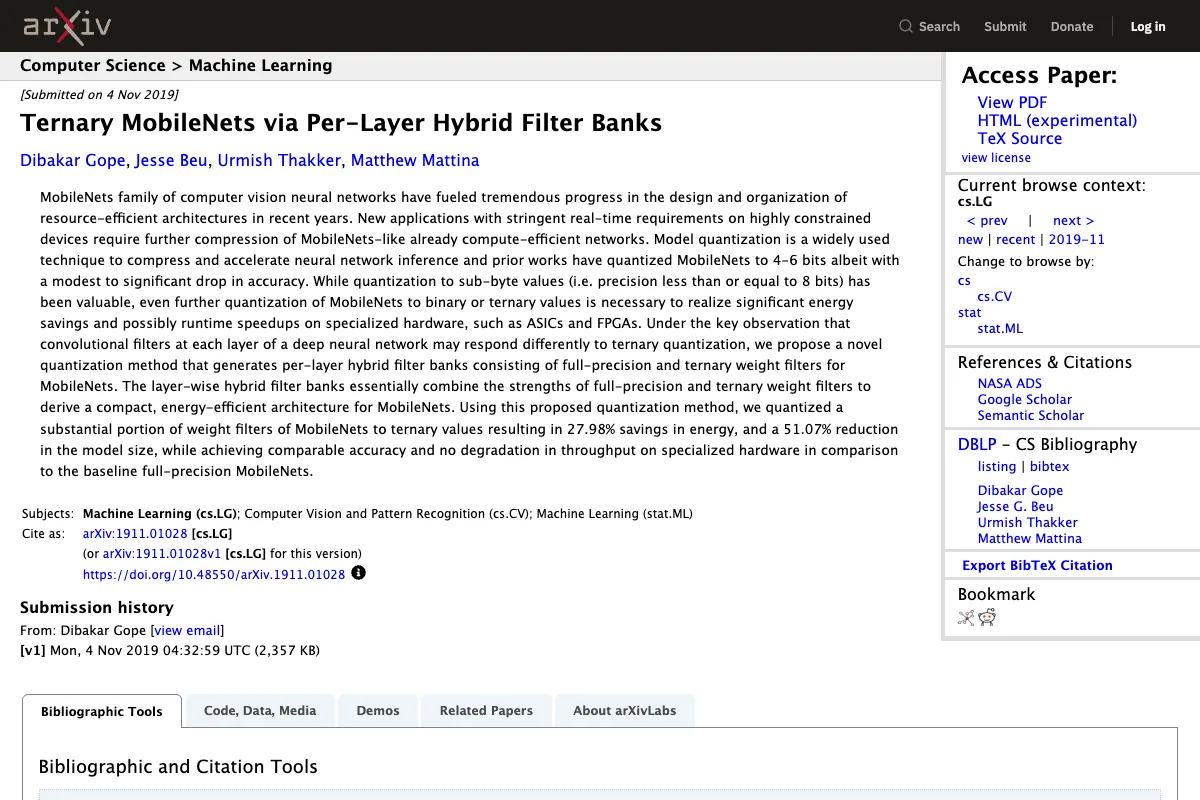
Publication: Ternary MobileNets via Per-Layer Hybrid Filter Banks. Published Nov 4, 2019.
Authors: Yimin Du. Rolling-window factor pipelines for Chinese A-share markets contain a subtle but costly flaw: daily price-move limits (+/-10% main-board…
Variance-bounded REINFORCE variant for mining stable formulaic alpha factors.
Chinese financial assistant benchmark assessing LLM ability across financial tasks.
Chinese financial-domain knowledge benchmark for evaluating large language models.
Bridges numerical and textual modalities in a unified time-series foundation model.
Applies a time-series foundation model to realised-volatility forecasting in financial markets.